Die Lage nach dem Omnibus
Lange sah es so aus, als würde die Nachhaltigkeitsberichterstattung breite Teile des Mittelstands direkt treffen. Mit der Omnibus-Richtlinie hat die EU diesen Kurs korrigiert. Für die meisten KMU und Mittelständler ist die formale Pflicht damit vom Tisch.
Mit der Omnibus-Richtlinie (EU) 2026/470 sind grundsätzlich nur noch Unternehmen berichtspflichtig, die kumulativ mehr als 1.000 Mitarbeitende und mehr als 450 Millionen Euro Umsatz erreichen. Die frühere Zwei-von-drei-Logik entfällt.
Die Richtlinie ist am 18. März 2026 in Kraft getreten. Die Mitgliedstaaten müssen sie bis zum 19. März 2027 in nationales Recht überführen; die Berichtspflicht im neuen Zuschnitt beginnt einheitlich mit dem Geschäftsjahr 2027.
Unternehmen unterhalb der Schwellen können freiwillig nach dem vereinfachten VSME-Standard berichten – deutlich schlanker als die vollen ESRS.
Warum das Thema trotzdem bleibt
Die Pflicht verschwindet, die Nachfrage nicht. Berichtspflichtige Konzerne brauchen Daten aus ihrer Lieferkette, um die eigenen Angaben zu erfüllen. Banken fragen ESG-Kennzahlen in der Kreditvergabe ab. Öffentliche und große private Auftraggeber verankern Nachhaltigkeitskriterien in Ausschreibungen. Wer dann keine belastbaren Zahlen hat, verliert Zeit – im schlechteren Fall den Auftrag.
Die Frage lautet nicht mehr „müssen wir?“, sondern „wer fragt uns wann – und können wir liefern?“.
Fünf Schritte zu belastbaren ESG-Daten
1Betroffenheit sauber klären
Prüfen Sie zuerst, ob Sie überhaupt direkt berichtspflichtig sind – und ob Sie als Zulieferer, Kreditnehmer oder Bieter indirekt Daten liefern müssen. Das erspart teure Übererfüllung.
2Datenquellen benennen
Energie, Abfall, Material, Transport, Personal: Für die wichtigsten Kennzahlen existieren meist schon Daten – in der Buchhaltung, im ERP oder im Umweltmanagement. Wichtig ist, wer sie pflegt.
3Mit dem Kundenblick priorisieren
Sammeln Sie die ESG-Fragebögen, die Sie in den letzten zwölf Monaten erhalten haben. Was dort mehrfach gefragt wird, gehört zuerst aufgebaut.
4Schlank berichten
VSME statt ESRS, ein Dokument statt eines Berichtswesens. Entscheidend ist die Nachvollziehbarkeit der Zahlen, nicht der Umfang.
5In vorhandene Systeme einhängen
Wer ein Umwelt- oder Energiemanagement betreibt, hat Struktur, Kennzahlen und Auditlogik bereits im Haus. ESG-Daten gehören dort hinein, nicht in eine Parallelwelt.
Vorlage: Nachhaltigkeitsbericht nach VSME-Basismodul
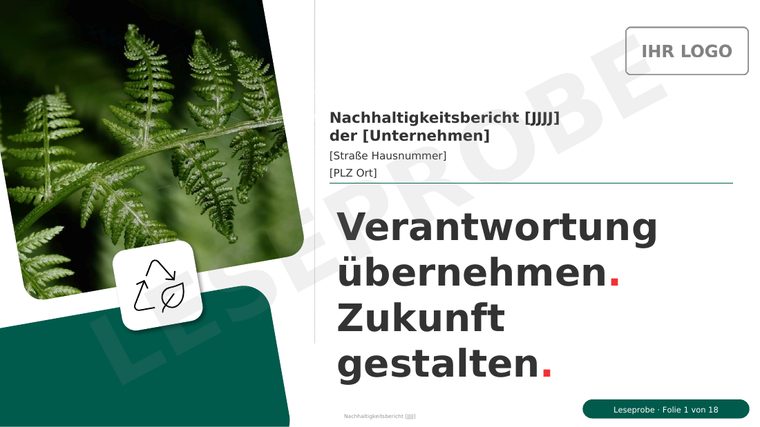
Damit der erste Bericht nicht auf einem leeren Blatt beginnt, haben wir eine Vorlage für den Nachhaltigkeitsbericht nach dem VSME-Basismodul erstellt: 18 Folien in acht Kapiteln, von Management Statement und Basics über ESG-Strategie, Wesentlichkeit, Umwelt, Soziales und Governance bis zu den Kennzahlen – inklusive CO₂-Bilanz nach Scope 1, 2 und 3 und bearbeitbaren Diagrammen mit eingebetteten Daten.
Der Umweg lohnt sich nicht: ESG gehört ins Managementsystem
ESG-Daten in einer separaten Tabelle zu pflegen, funktioniert genau einmal. Nachhaltig wird es, wenn Kennzahlen, Verantwortlichkeiten und Überprüfung dort landen, wo sie ohnehin gesteuert werden: im Managementsystem. Wer bereits nach ISO 9001, 14001 oder 50001 arbeitet, hat die Mechanik – Kontext, Ziele, Kennzahlen, interne Audits, Managementbewertung – bereits im Einsatz.
Fazit
Für den Mittelstand ist ESG-Reporting vom Pflichtprogramm zum Marktthema geworden. Das ist eine gute Nachricht: Der Umfang darf schlank bleiben, der Zeitpunkt ist wählbar. Wer die relevanten Kennzahlen jetzt aufbaut und in sein Managementsystem einhängt, ist vorbereitet, wenn der nächste Fragebogen kommt.
Auf LinkedIn vernetzen